Agrandir sa maison est une solution séduisante pour gagner de l’espace sans déménager. Que ce soit pour créer une nouvelle chambre, installer un bureau à domicile ou ajouter une pièce de vie supplémentaire, l’extension s’impose souvent comme l’option la plus pertinente. Reste une question essentielle : comment financer ces travaux d’envergure ?
Créer une extension de maison : comment financer son projet ?
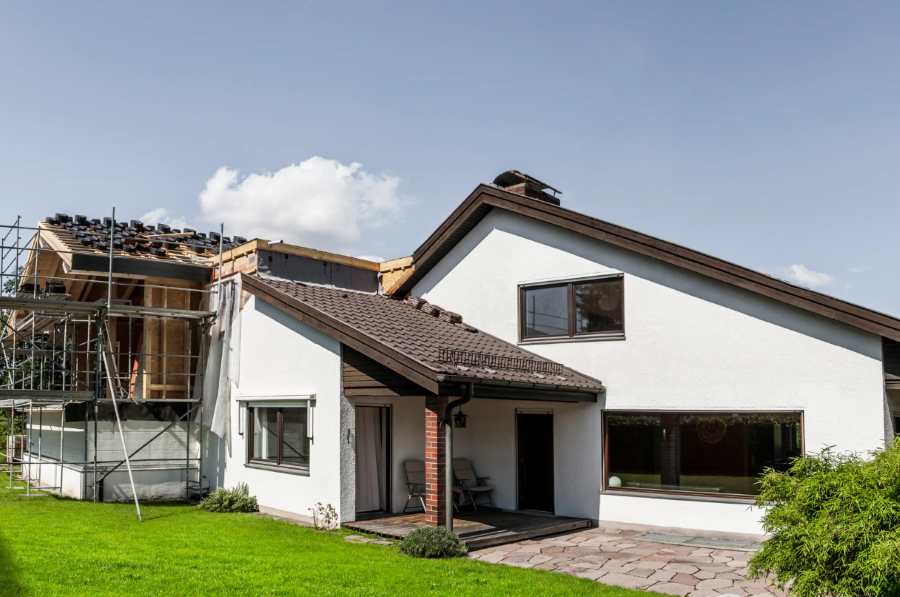
Les différents types d'extensions et leur budget
Avant de se pencher sur le financement, comprendre les coûts réels s'avère indispensable. Une extension latérale, qui prolonge la maison sur le terrain adjacent, nécessite généralement un budget compris entre 1 500 et 2 500 euros par mètre carré. Les facteurs qui influencent ce prix incluent les matériaux choisis, la complexité architecturale et la région d'implantation.
La surélévation, qui consiste à ajouter un étage, se révèle plus onéreuse avec des tarifs oscillant entre 2 000 et 3 000 euros le mètre carré. Cette technique nécessite une étude structurelle approfondie pour vérifier que les fondations existantes peuvent supporter le poids supplémentaire.
La véranda ou l'extension vitrée constitue une alternative plus accessible, avec des budgets démarrant à partir de 1 000 euros par mètre carré pour les modèles en kit, jusqu'à 2 000 euros pour des réalisations sur-mesure. Ces espaces lumineux offrent un excellent rapport qualité-prix pour agrandir son espace de vie.
Les solutions de financement traditionnelles
Face à des montants pouvant atteindre plusieurs dizaines de milliers d'euros, l'épargne personnelle suffit rarement.
Historiquement, les propriétaires se tournaient vers leur banque habituelle pour solliciter un crédit. Cette démarche impliquait de prendre rendez-vous en agence, de constituer un dossier papier volumineux avec bulletins de salaire, avis d'imposition et relevés bancaires, puis d'attendre plusieurs semaines pour obtenir une réponse.
Le prêt travaux, proposé par les établissements bancaires traditionnels, reste une option courante. Son taux d'intérêt se situe généralement entre 3% et 6% selon le profil de l'emprunteur et la durée souhaitée. Cependant, les délais d'instruction peuvent s'étirer sur trois à quatre semaines (voire plus), sans garantie d'acceptation.
L'évolution du crédit grâce à la technologie
Le secteur financier a connu une transformation profonde ces dernières années. Pour financer une extension de maison, il existe désormais des solutions en ligne qui simplifient considérablement le parcours. La technologie a permis de repenser entièrement l'expérience d'emprunt, la rendant plus fluide et accessible.
Au cœur de cette révolution se trouve l'Open Banking, un système d'échange de données bancaires sécurisé. Concrètement, cette technologie permet aux plateformes de crédit de se connecter directement aux comptes bancaires des emprunteurs, avec leur accord explicite bien entendu. L'analyse financière qui prenait auparavant plusieurs jours se réalise désormais en quelques minutes.
Comment fonctionne l'Open Banking ?
L'Open Banking repose sur des API bancaires, c'est-à-dire des interfaces de programmation qui créent un pont sécurisé entre la banque de l'emprunteur et la plateforme de crédit. Le processus se déroule en toute transparence : l'utilisateur choisit sa banque, se connecte via son interface habituelle (application ou site), et autorise le partage temporaire de ses données bancaires.
Cette méthode présente des avantages considérables en matière de sécurité. Les données transitent par des connexions cryptées, les informations sont anonymisées, et surtout, aucun document papier ne circule par email ou courrier. Le taux d'adoption de l'Open Banking dépasse aujourd'hui 80% sur les principales plateformes de crédit en ligne, témoignant de la confiance accordée à ce système.
Le prêt personnel, une solution adaptée pour l'extension
Pour financer des travaux d'extension, le prêt personnel adapté à vos besoins se révèle particulièrement pertinent. Contrairement au crédit affecté qui impose l'utilisation des fonds pour un achat précis, cette formule offre une liberté totale. Les propriétaires peuvent ainsi ajuster leurs dépenses en cours de chantier, payer directement les artisans ou acheter les matériaux au fur et à mesure.
Les montants empruntables varient généralement de 1 000 à 75 000 euros, avec des durées de remboursement s'échelonnant de 6 à 84 mois. Cette flexibilité permet d'adapter les mensualités à son budget et d'éviter le surendettement.
Parcours bancaire traditionnel versus solution digitale
La différence entre les deux approches se mesure d'abord en temps. Là où une banque physique demande plusieurs rendez-vous, la constitution d'un dossier papier et trois à quatre semaines d'attente, les plateformes en ligne comme Younited Credit proposent une réponse de principe immédiate, suivie d'un déblocage des fonds en sept jours ouvrés en moyenne.
La transparence constitue un autre point de rupture majeur. Les simulateurs en ligne affichent le taux d'intérêt, le coût total du crédit et les mensualités avant même la soumission du dossier. Aucun frais caché ne vient alourdir la facture en cours de route. Cette clarté permet de prendre une décision éclairée, sans mauvaise surprise.
L'accessibilité représente également un avantage notable. Plus besoin de se déplacer en agence aux horaires d'ouverture, souvent incompatibles avec une activité professionnelle. Le dossier se constitue depuis son ordinateur ou son smartphone, à tout moment de la journée.
La signature électronique, dernière étape simplifiée
Une fois le crédit accepté, la signature électronique permet de finaliser le contrat sans impression ni envoi postal. Cette technologie, encadrée par la réglementation européenne eIDAS, possède la même valeur juridique qu'une signature manuscrite.
Le processus se déroule en quelques clics, avec une vérification d'identité sécurisée, souvent par reconnaissance faciale ou code reçu par SMS.
Conseils pratiques avant de se lancer
Avant de solliciter un financement pour une extension de maison, plusieurs étapes préparatoires méritent l'attention. Obtenir plusieurs devis détaillés auprès d'artisans ou d'entreprises du bâtiment permet d'établir un budget réaliste. Prévoir une marge de sécurité de 10 à 15% pour les imprévus de chantier s'avère judicieux.
Vérifier la faisabilité administrative représente également une priorité. Selon la surface ajoutée, une déclaration préalable de travaux ou un permis de construire sera nécessaire. Se renseigner auprès du service urbanisme de sa commune évite les mauvaises surprises.
Concernant le financement, comparer plusieurs offres reste recommandé. Les comparateurs en ligne permettent de mettre en concurrence différentes propositions et de choisir celle qui correspond le mieux à sa situation. Attention toutefois au taux annuel effectif global (TAEG) qui intègre tous les frais, et pas seulement le taux nominal.
L'importance du calendrier
La rapidité d'obtention du crédit peut faire la différence. Les bons artisans affichent souvent des carnets de commandes remplis plusieurs mois à l'avance. Disposer rapidement des fonds nécessaires permet de réserver leur prestation et d'éviter de repousser son projet. Dans certains cas, des opportunités commerciales sur les matériaux ou des offres promotionnelles justifient également de pouvoir agir vite.
Les plateformes de crédit instantané, grâce à leur processus automatisé et à l'utilisation de l'Open Banking, répondent à ce besoin de réactivité. L'analyse du dossier s'effectue en temps réel, permettant d'obtenir une réponse de principe en quelques minutes seulement.
Bien anticiper le remboursement
Un financement réussi implique de pouvoir honorer ses échéances sans difficulté. Avant de souscrire, calculer son taux d'endettement permet de vérifier que les nouvelles mensualités n'excèdent pas 33% des revenus nets. Cette règle prudentielle, appliquée par la plupart des organismes de crédit, protège les emprunteurs du surendettement.
Certaines plateformes proposent des options de modulation des mensualités, permettant d'augmenter ou de diminuer le montant des échéances en fonction de l'évolution de sa situation financière. Cette souplesse apporte une sécurité supplémentaire sur la durée du prêt.
En résumé
Financer une extension de maison nécessite de mobiliser des sommes conséquentes, mais les solutions modernes ont considérablement simplifié l'accès au crédit. La transformation digitale du secteur bancaire, portée par des technologies comme l'Open Banking, a rendu le parcours plus fluide, plus rapide et plus transparent. Les propriétaires disposent désormais d'alternatives efficaces pour concrétiser leur projet d'agrandissement sans les contraintes du circuit bancaire traditionnel.
L'essentiel reste de bien préparer son projet, d'établir un budget réaliste incluant une marge de sécurité, et de comparer les différentes offres de financement disponibles. Avec les bons outils et une approche méthodique, transformer sa maison en un espace plus grand et mieux adapté à ses besoins devient un objectif parfaitement atteignable.